こんにちは。積水ハウス検討ガイド、運営者のマコトです。
広告:本記事にはアフィリエイト広告が含まれます。
積水ハウスの打ち合わせが進むと、住宅ローンや登記と並んで火災保険の案内が始まります。「いつまでに入ればよいのか」「提案された保険を選ばなければならないのか」「保険料はいくらか」と迷う方もいるでしょう。
結論からいうと、火災保険は建物の構造・所在地・補償内容を揃えなければ、金額だけでは比較しにくい商品です。引き渡し日から補償が始まるように準備しつつ、住宅ローンの条件と複数の見積もりを確認するのが基本です。
この記事では、保険会社やプランの優劣には踏み込みません。宅建士として、不動産取引の流れに沿った加入時期と、見積書・契約前に確認したい項目を整理します。
この記事を読むとわかること
- 積水ハウスの火災保険を検討する時期
- 住宅ローンと火災保険の関係
- 鉄骨・シャーウッドで確認する構造級別
- 複数見積もりの条件を揃える方法
積水ハウスの火災保険
積水ハウスで家を建てる場合、積水ハウスグループから火災保険の提案を受けられる場合があります。一方で、提案を受けた商品だけを見て契約を決める必要はなく、補償条件を揃えたうえで他の選択肢と比べることもできます。
最初に整理したいのは、加入時期、住宅ローン上の条件、積水ハウスグループが扱う保険の位置づけです。「積水ハウスだから保険料はいくら」と考えるのではなく、自分の建物と補償条件を基準に判断します。
| 確認先 | 主に確認する内容 |
|---|---|
| 積水ハウス | 構造、延床面積、建物価格、引き渡し予定、証明資料 |
| 住宅ローンの金融機関 | 加入期限、保険金額、保険期間、提出書類、質権設定 |
| 保険会社・代理店 | 構造級別、補償範囲、免責金額、保険料、引受条件 |
住宅会社、金融機関、保険会社では、それぞれ確認できる範囲が異なります。保険商品の詳しい説明は保険会社・代理店に、融資条件は金融機関に確認し、建物情報に不足があれば積水ハウスへ資料を依頼する流れです。
加入を考える時期
火災保険の補償開始日は、建物の引き渡し日を基準に調整するのが一般的です。引き渡し後に補償の空白が生じないよう、住宅ローンの契約条件と保険の始期日を金融機関・保険代理店へ確認します。
ただし、設計初期では建物価格、延床面積、構造、引き渡し日が固まっていないため、正確な見積もりを作りにくい場合があります。建物の仕様と引き渡し予定が見えてきた段階で比較を始め、融資実行や引き渡しに間に合うよう契約する流れが現実的です。
| 家づくりの段階 | 火災保険で進めること |
|---|---|
| 設計・仕様の検討中 | 建物・家財・地震保険など、必要な補償を整理する |
| 構造と金額の確定後 | 同じ条件で複数の見積もりを取得する |
| 住宅ローン契約前後 | 金融機関が求める保険金額・期間・書類を確認する |
| 引き渡し前 | 補償開始日と申込手続きの完了状況を確認する |
家づくり全体の段取りは、積水ハウスの家づくりの流れで整理しています。火災保険だけを切り離さず、住宅ローン・登記・引き渡しの予定と一緒に管理すると確認漏れを減らしやすくなります。
火災保険は強制か
「積水ハウスの火災保険は強制か」という疑問では、住宅会社からの提案と住宅ローンの契約条件を分けて考える必要があります。積水ハウスグループから保険を提案されたとしても、その提案商品しか選べないとは限りません。
一方、住宅ローンでは、融資対象の建物を守るために火災保険への加入を条件とする金融機関が多くあります。フラット35では、返済終了まで融資対象住宅に火災保険を付けることが利用条件として案内されています。
つまり、「積水ハウス指定の商品が強制」というより、利用する住宅ローンの条件として火災保険が必要になる場合があるという整理が適切です。保険金額、契約期間、質権設定や保険証券の提出については、金融機関ごとに確認してください。
宅建士として確認したい書類
- 住宅ローンの商品概要・契約条件
- 火災保険の見積書と重要事項説明書
- 建築確認申請書類や設計仕様書
- 建物の請負契約書・最終見積書
グループ提案の仕組み
積水ハウスグループでは、積水ハウスフィナンシャルサービスが損害保険代理店業務を行っています。建物の構造や面積などの情報を把握しやすく、事故時には建物修理を担う窓口との連携を案内している点が特徴とされています。
積水ハウスフィナンシャルサービスの公式案内では、積水ハウスオーナー向けの保険と、複数の取扱保険会社が掲載されています。東京海上日動も取扱会社の一つですが、取扱会社や条件は変更される可能性があるため、申込時点の案内を確認してください。
公式ページではオーナー向け割引が用意されていると案内されています。ただし、割引があることと、他の見積もりより総支払額が低いことは同じではありません。補償範囲、保険金額、免責金額、地震保険の有無を揃えて比較する必要があります。
保険料が変わる条件
積水ハウスの火災保険料に、住宅会社だけで決まる共通額はありません。同じ延床面積でも、所在地、建物の評価額、構造級別、補償する災害、免責金額、家財の保険金額などによって見積もりは変わります。
| 主な条件 | 確認内容 |
|---|---|
| 建物の所在地 | 都道府県や水災リスクなど |
| 構造級別 | M構造・T構造・H構造のどれに該当するか |
| 建物の保険金額 | 再調達に必要な評価額がどう設定されているか |
| 補償範囲 | 水災、破損・汚損、盗難、水濡れなど |
| 自己負担額 | 事故時に契約者が負担する金額 |
| 建物と家財 | それぞれの保険金額と補償対象 |
「積水ハウスの火災保険は高い」という口コミがあっても、補償条件が違えば単純な比較はできません。見積総額だけでなく、水災や家財が含まれているか、免責金額はいくらかまで確認することが重要です。
例えば、保険料が低い見積もりでも、水災補償を外していたり、事故時の自己負担額を高く設定していたりする場合があります。反対に保険料が高く見える見積もりでも、家財や破損・汚損まで含まれていれば、比較対象の範囲が広い可能性があります。
見積差が生じたときは、「どの会社が高いか」より、差額を生んでいる項目を一つずつ確認します。不要な補償を減らす場合も、保険料だけでなく、その事故が起きたときに自己資金で対応できるかまで考える必要があります。
鉄骨とシャーウッド
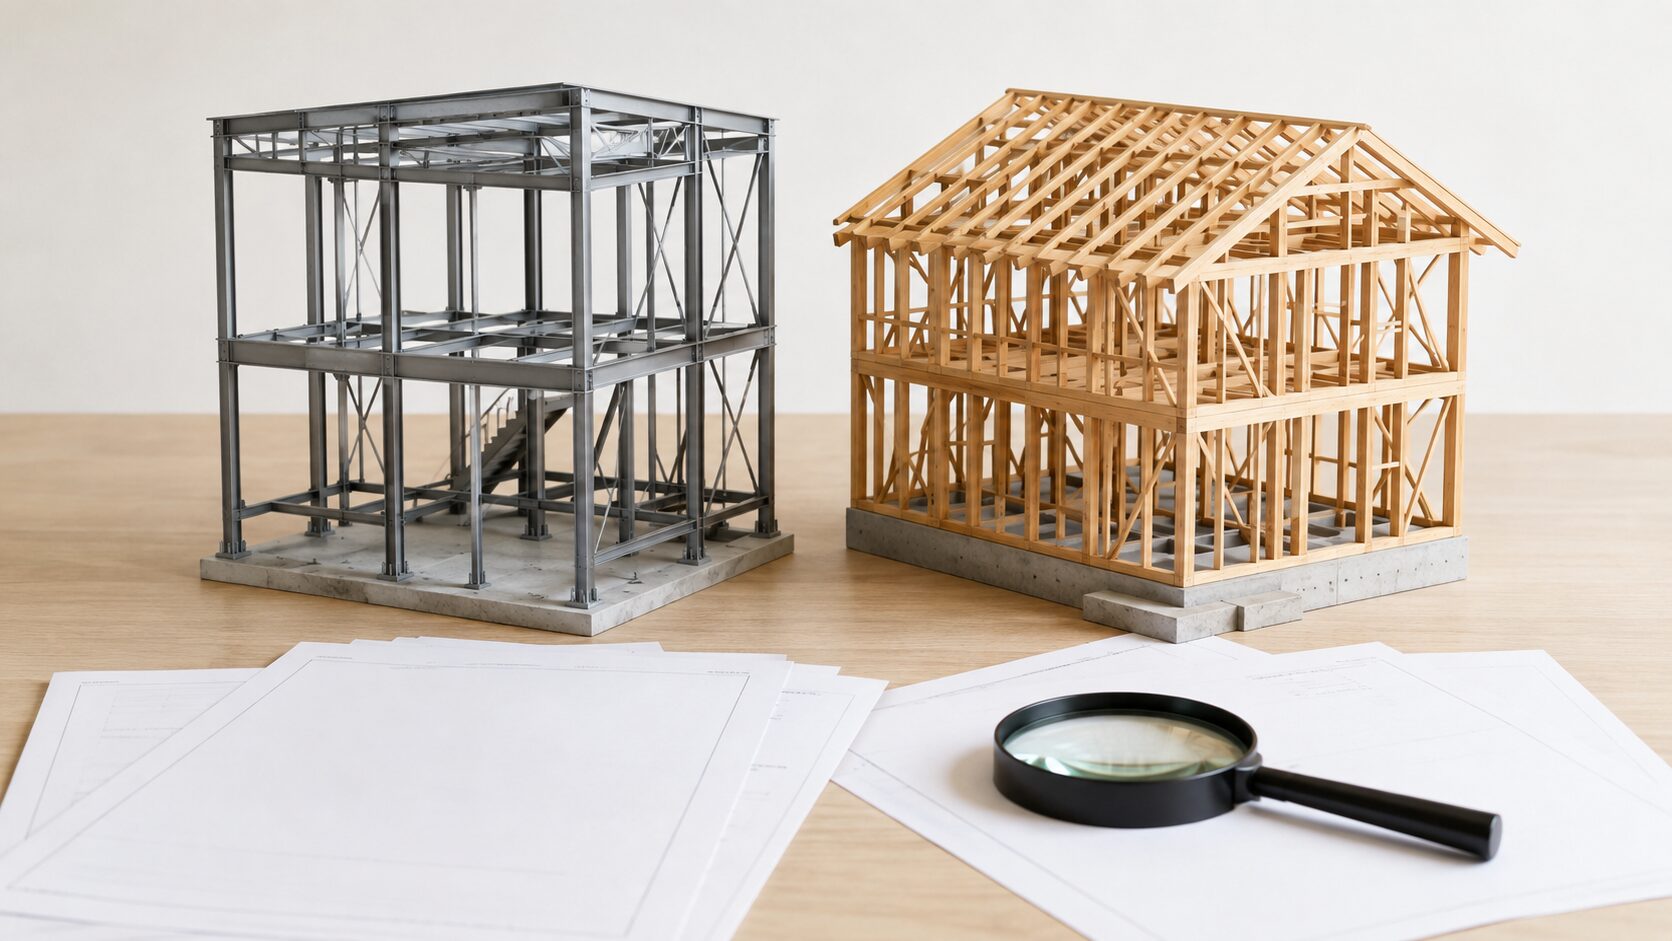
火災保険では、建物の燃えにくさなどに応じた「構造級別」が保険料の算定に使われます。住宅物件は一般にM構造、T構造、H構造に分けられますが、商品名や「鉄骨」「木造」という呼び方だけで最終判定するものではありません。
積水ハウスの鉄骨住宅ではT構造として扱われる可能性があります。一方、木造のシャーウッドも、耐火建築物・準耐火建築物・省令準耐火建物などへの該当状況によって扱いが変わる場合があります。
見積もり時は、建築確認申請書類、設計仕様書、施工会社の証明資料などをもとに構造級別を確認します。「鉄骨だから」「木造だから」という推測だけで入力せず、積水ハウスの担当者や保険代理店へ判定に必要な資料を確認してください。
積水ハウスの鉄骨住宅とシャーウッドの構造は、積水ハウスは木造か鉄骨かを比較した記事で整理しています。ただし、構造級別の最終的な扱いは、個別建物の確認資料と保険会社の基準で判断されます。
PR|火災保険の比較サービス
同じ補償条件で複数の見積もりを確認
一社の見積もりだけでは、金額差が保険会社によるものか、補償内容によるものか判断しにくい場合があります。建物の構造、保険金額、水災・家財・地震保険、免責金額を揃えて比べることが大切です。
インズウェブの火災保険一括見積もりサービスを利用する場合も、入力した条件が各社で揃っているか、見積書と重要事項説明書を確認してください。
比較サービスの利用により契約が決まるものではありません。補償内容と申込条件は、各保険会社・保険代理店の説明をご確認ください。
契約前の確認ポイント
見積もりを受け取ったら、保険料の合計だけを見るのではなく、何が補償され、何が対象外になるかを確認します。宅建士の視点では、建物情報と契約条件の不一致を避けることを先に考えます。
見積条件を揃える
複数社を比較するときは、保険金額、補償範囲、免責金額、契約期間、支払方法を揃えます。一方の見積もりに水災・家財・破損補償が含まれ、もう一方に含まれていなければ、保険料だけを並べても判断しにくいためです。
建物の保険金額は、土地代や諸費用を含む住宅取得総額と同じではありません。保険会社の評価方法を確認し、建物を再調達するための評価額がどのように設定されているかを見ます。
建物と家財は別の保険対象です。建物だけの契約では、テレビ、家具、衣類などの家財が対象にならないため、家財補償の要否と保険金額も世帯ごとに検討します。
太陽光発電設備、エコキュート、カーポート、物置、門塀などは、設置状況や契約条件によって建物・付属物としての扱いが変わる場合があります。新築時に採用した設備を一覧にし、見積もりへどこまで反映されているか確認してください。
見積書で揃えたい7項目
- 建物の所在地・用途・延床面積
- 建物の構造級別
- 建物の保険金額
- 家財の保険金額
- 水災・風災・雪災・破損などの補償範囲
- 免責金額と支払限度額
- 地震保険・各種特約の有無
新築総額の中で火災保険や登記費用などを管理する場合は、積水ハウスの総額と費用内訳の記事も参考にしてください。火災保険料は建物本体価格とは別の諸費用として、資金計画に余裕を持たせておくと整理しやすくなります。
水災と雪災の考え方
火災保険は火災だけでなく、風災、ひょう災、雪災、水災、水濡れ、盗難などを補償できる商品があります。ただし、どの補償が含まれるか、どの程度の損害から支払対象になるかは、商品と契約条件によって異なります。
水災補償を検討するときは、自治体のハザードマップ、敷地と道路の高低差、近隣河川、内水氾濫、土砂災害の情報を確認します。「川から離れている」という理由だけで判断せず、敷地固有のリスクと見積差を並べて考えることが重要です。
北海道など積雪地域では、雪災の補償条件も確認項目になります。屋根や雨樋、カーポート、屋外設備がどの範囲で建物の補償対象に含まれるかは、見積書と約款で確認してください。
地震保険との違い
通常の火災保険では、地震・噴火・津波を原因とする火災や損壊は補償対象外とされています。地震による損害へ備える場合は、火災保険に地震保険を付帯する形で契約します。
地震保険は単独では契約できませんが、火災保険の契約期間中に追加できる場合があります。地震保険の保険金額や割引の適用には確認書類が必要になることがあるため、耐震等級などを示す資料を保管しておくと手続きしやすくなります。
火災保険と地震保険では、対象となる事故や保険金の支払方法が異なります。「火災保険に入れば地震による火災も同じように補償される」と考えず、重要事項説明書で区分を確認してください。
口コミの読み方
積水ハウスの火災保険に関する口コミでは、「高かった」「割引があった」「事故時の連携が安心だった」など、異なる評価が見られる場合があります。しかし、所在地、建築年、補償範囲、契約時期が違うため、他の人の金額をそのまま自分へ当てはめることはできません。
口コミを見るときは、保険料の感想だけでなく、補償条件、免責金額、事故対応の窓口、更新時の案内まで書かれているかを確認します。条件が分からない口コミは、選択肢を知るきっかけとして使い、判断は自分の見積書で行うのが安全です。
事故対応への評価も、事故の種類、被害状況、必要書類、修理会社との連携によって変わります。一つの体験談から支払われやすさや対応品質を一般化せず、事故時の連絡先と請求手順を契約前に確認しておくほうが実用的です。
特定の保険会社名が多く挙がっていても、その会社がすべての積水ハウスオーナーに向くとは限りません。保険会社やプランの適否は、保険募集人から説明を受けたうえで判断してください。
火災保険のまとめ
積水ハウスの火災保険は、建物の仕様と引き渡し日が具体化した段階から比較を始め、引き渡し時に補償が始まるよう準備するのが基本です。住宅ローンを利用する場合は、金融機関が求める保険金額、期間、提出書類も確認します。
保険料が高いか安いかは、構造級別、所在地、補償範囲、免責金額などを揃えなければ判断できません。積水ハウスグループの提案と他の見積もりを同条件で並べ、価格だけでなく、補償内容と事故時の窓口まで比較してください。
私なら、最終的に「建物情報が正しく反映されているか」「自分の敷地で優先したい災害が補償されるか」「自己負担額を受け入れられるか」の3点を確認します。保険商品の選定は、保険会社・代理店へ個別条件を伝えたうえで決めると安心です。
よくある質問
Q. 積水ハウスの火災保険はいつまでに入ればよいですか?
建物の引き渡し日から補償が始まるように準備するのが一般的です。構造・建物金額・引き渡し予定が固まった段階から見積もりを取り、住宅ローンの金融機関が指定する期限と必要書類も確認してください。
Q. 積水ハウスから提案された火災保険への加入は強制ですか?
提案された特定の商品しか選べないとは限りません。ただし、住宅ローンでは火災保険への加入を契約条件とする金融機関が多いため、保険会社を選ぶ前に融資条件を確認する必要があります。
Q. 積水ハウスの火災保険はいくらですか?
共通の金額はありません。所在地、建物の評価額、構造級別、水災・家財・地震保険の有無、免責金額などで変わるため、同じ条件で複数社の見積もりを確認してください。
Q. 軽量鉄骨とシャーウッドでは火災保険料が変わりますか?
構造級別が異なれば保険料へ影響する可能性があります。ただし、柱の材料だけでなく、耐火・準耐火・省令準耐火などへの該当状況も判定に関わるため、建築確認申請書類やメーカーの証明資料で確認します。
Q. 東京海上日動以外の火災保険も選べますか?
積水ハウスフィナンシャルサービスの公式ページには、東京海上日動を含む複数の取扱保険会社が掲載されています。グループ外の保険を含めて検討する場合も、住宅ローン条件と補償内容を満たすか確認してください。
情報の利用に関する注意
本記事は、住宅取得時の火災保険に関する一般的な情報を整理したもので、特定の保険商品への加入を勧誘・推奨するものではありません。補償内容、保険料、引受条件、割引、住宅ローンの条件は個別に異なるため、契約前に保険会社・保険代理店・金融機関へご確認ください。
PR:当サイトは積水ハウス公式の窓口ではなく、紹介サービスを通じたご案内です。